Autor: Markus Oess
Deutschland ist der mit Abstand größte Outerwear-Importmarkt Europas. Das geht aus der Studie „The European market potential for outerwear“ hervor, die das niederländische Centre for the Promotion of Imports from Developing Countries (CBI) im März 2026 veröffentlicht hat. Für die Zukunft erwartet die Studie unter Berufung auf den McKinsey-Bericht „State of Fashion 2025“, dass Wachstum in Europa stärker über Menge, neue Designs und Nischen erzielt werde als über den Preis.
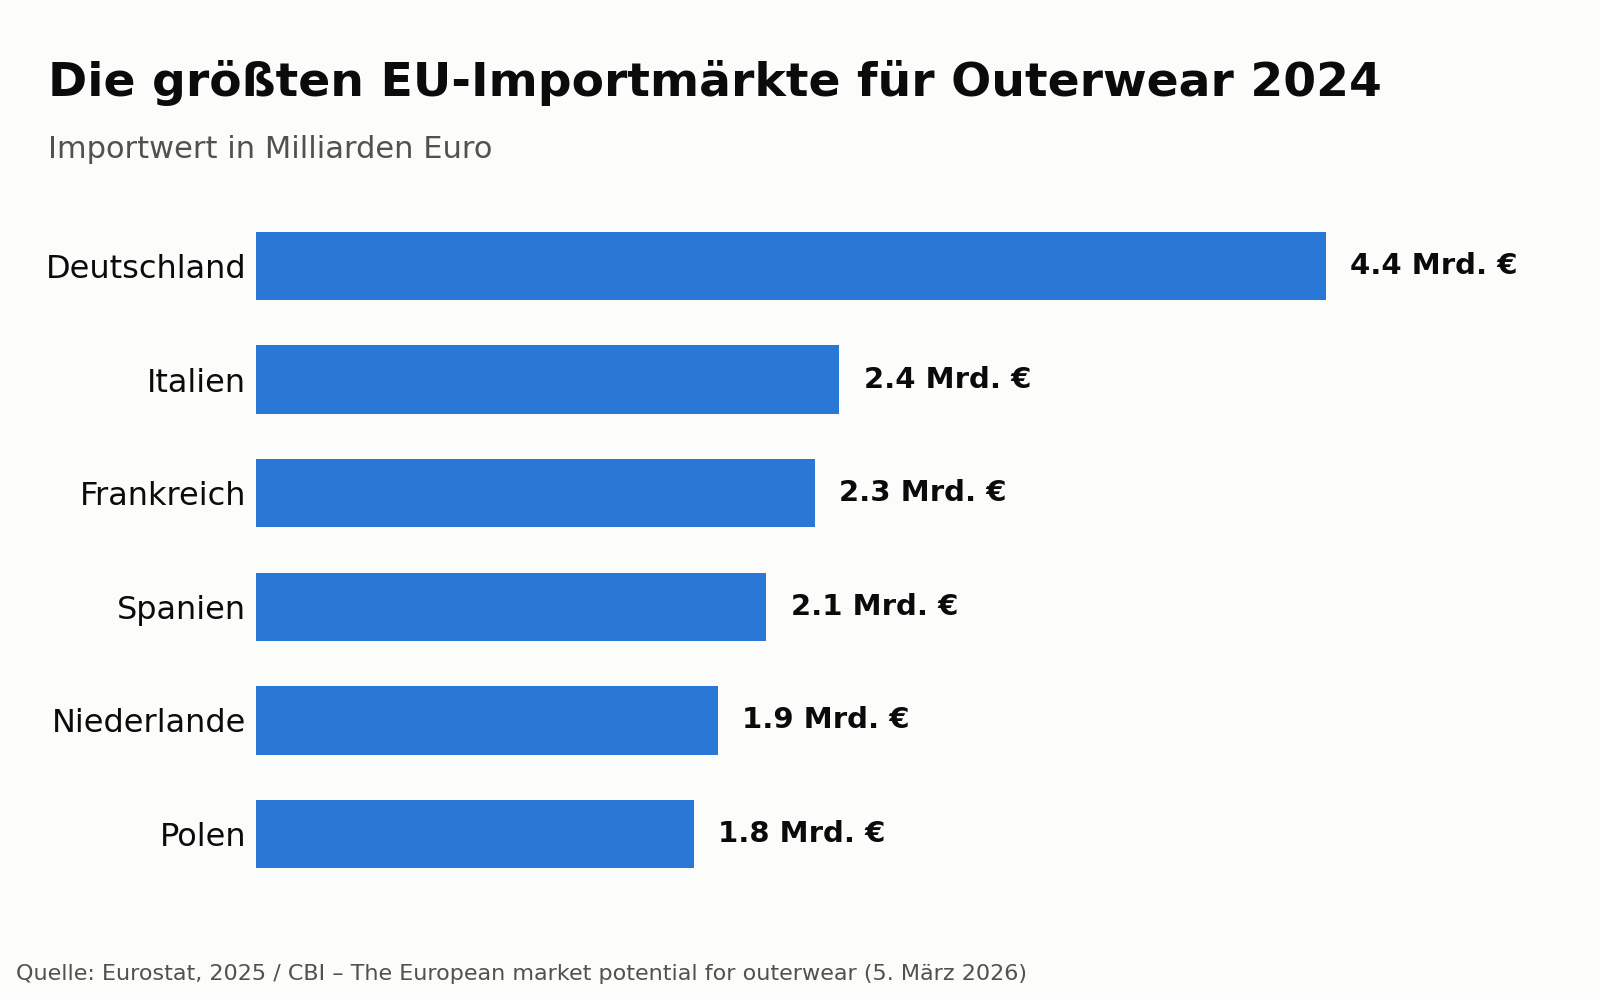
Deutschland ist mit einem Importvolumen von 4,4 Milliarden Euro im Jahr 2024 der mit Abstand größte Outerwear-Importmarkt Europas. Das entspricht 195 Millionen Einheiten Bekleidung. Zwischen 2019 und 2024 wuchs der Wert der deutschen Outerwear-Importe im Schnitt um 4 Prozent pro Jahr, während die eingeführte Menge im gleichen Zeitraum um 0,1 Prozent pro Jahr sank. Das geht aus der Studie „The European market potential for outerwear“ hervor, die das niederländische Centre for the Promotion of Imports from Developing Countries (CBI) im März 2026 veröffentlicht hat.
Zum Segment Outerwear zählt die Studie Übermäntel, Regenmäntel, Capes, Anoraks, Skijacken, Windjacken und ähnliche Artikel. Bis 2022 unterschied das Zollklassifikationssystem HS-Code noch zwischen klassischen Mänteln und eigentlicher Outdoor-Bekleidung für Aktivitäten im Freien; seither werden beide Kategorien bei nicht gewirkten Textilien gemeinsam erfasst. Nach den letzten getrennt verfügbaren Daten aus dem Jahr 2021 entfielen 31,9 Prozent des Marktes auf Mäntel und 68,1 Prozent auf Outdoor-Bekleidung. Mit einem Anteil von 72,9 Prozent besteht der Großteil der importierten Outerwear aus Kunstfasern wie Polyester, gefolgt von Baumwolle mit 15,3 Prozent.
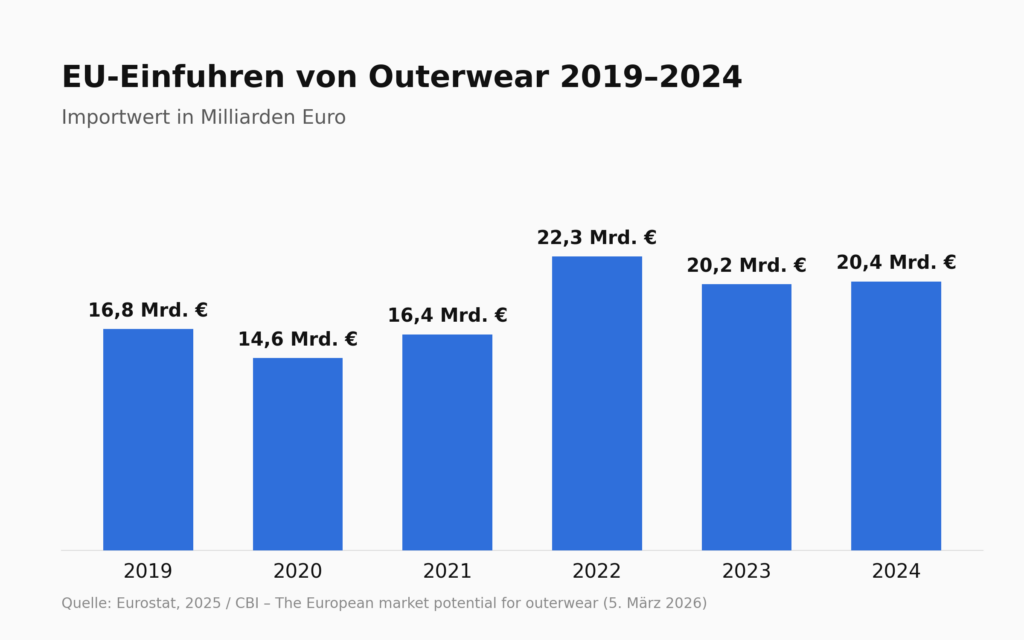
Auf EU-Ebene erreichte der Importwert von Outerwear 2024 insgesamt 20,4 Milliarden Euro, nach 16,8 Milliarden Euro im Jahr 2019. Das entspricht einem durchschnittlichen jährlichen Wachstum von 3,9 Prozent. Die Importmenge lag 2024 bei rund 914 Millionen Einheiten, leicht unter dem Niveau von 2019. Für die kommenden Jahre erwartet die Studie unter Berufung auf den McKinsey-Bericht „State of Fashion 2025“, dass das Wachstum in Europa stärker über die Menge als über den Preis erzielt werde. Wer sich mit neuen Designs und Nischen abhebe, gewinne demnach eher Marktanteile als über reine Preispolitik.
Westeuropäische Märkte sind laut Studie in der Regel deutlich größer und in Lieferkettenorganisation sowie Qualitätskontrolle besser entwickelt als mittel- und osteuropäische Märkte. Die zehn größten Importmärkte der EU stehen zusammen für 74,5 Prozent aller Outerwear-Importe der Union und wuchsen zwischen 2019 und 2024 im Schnitt um 4,8 Prozent pro Jahr. Der durchschnittliche Importpreis für Outerwear aus Entwicklungsländern stieg EU-weit im gleichen Zeitraum von 14,01 auf 15,73 Euro je Einheit.
Die EU ist zugleich ein bedeutender Exporteur und Reexporteur von Outerwear. 2024 führte sie Waren im Wert von 18 Milliarden Euro aus, nach 13,5 Milliarden Euro im Jahr 2019, was einem jährlichen Wachstum von 5,8 Prozent entspricht. Die größten EU-Exporteure waren 2024 Italien mit 4,59 Milliarden Euro, Deutschland mit 3,18 Milliarden Euro, die Niederlande mit 1,85 Milliarden Euro, Spanien mit 1,62 Milliarden Euro, Frankreich mit 1,55 Milliarden Euro und Polen mit 1,5 Milliarden Euro. Diese sechs Länder stehen laut CBI zusammen für 79,5 Prozent der EU-Outerwear-Exporte. Besonders stark habe der Export aus Polen zugelegt, mit einem jährlichen Plus von 17,4 Prozent, gefolgt von Frankreich mit 8,9 Prozent.
Bei der Herkunft der Importe verschiebt sich das Bild zugunsten des EU-Binnenhandels: 2024 stammten 57,8 Prozent des Importwerts aus EU-Ländern selbst, 2019 waren es erst 47,9 Prozent. Der Anteil der Entwicklungsländer sank im gleichen Zeitraum von 52,1 auf 39,9 Prozent, während der Rest der Welt nur noch 2,3 Prozent stellt. Der Wert der Outerwear-Importe aus Entwicklungsländern wuchs zwischen 2019 und 2024 im Schnitt lediglich um 0,2 Prozent jährlich, während Importe aus der EU selbst um 7,9 Prozent pro Jahr zulegten. Die Studie ordnet das auch als wachsendes Interesse an innerstaatlichem Handel und höherwertigen Produkten ein, weist aber darauf hin, dass ein Teil des EU-Binnenhandels aus zunächst importierten und dann als Markenware reexportierten Waren aus Entwicklungsländern bestehe und damit nicht in direkter Konkurrenz zu Direktimporten stehe.
Außerhalb der EU dominieren China, Bangladesch, Vietnam, Myanmar und Kambodscha die Outerwear-Importe. Zusammen kommen sie auf 33,6 Prozent aller EU-Einfuhren aus Nicht-EU-Ländern. China bleibt mit 18 Prozent des EU-Importwerts 2024 der größte einzelne Lieferant, verlor aber zwischen 2019 und 2024 mit einem Rückgang von 7,9 Prozentpunkten mehr Marktanteil als jedes andere Land, gefolgt vom Vereinigten Königreich mit minus 2,1 Prozentpunkten. Bangladesch, Vietnam, Kambodscha und Pakistan bauten ihre Marktanteile dagegen aus.
Innerhalb der EU dominieren Deutschland, Italien, Polen, die Niederlande und Spanien den Binnenhandel mit Outerwear; zusammen stehen sie für 40,1 Prozent aller EU-Importe. Deutschland ist mit 12,9 Prozent des gesamten EU-Importwerts der größte innereuropäische Exporteur, vor Italien mit 8,1 Prozent, Polen mit 7 Prozent, den Niederlanden mit 6,2 Prozent und Spanien mit 5,9 Prozent. Polen wuchs dabei mit durchschnittlich 16,8 Prozent pro Jahr am stärksten.
Zu den führenden deutschen Marken und Handelsunternehmen im Bereich Outerwear zählt die Studie HUGO BOSS, adidas, ESCADA, TOM TAILOR, JIL SANDER, JOOP! und PUMA, im spezialisierten Outdoor-Segment VAUDE, Jack Wolfskin und ORTOVOX. Deutschland habe strenge und weiter steigende Nachhaltigkeitsanforderungen, die teils über die EU-Chemikalienverordnung REACH hinausgingen, etwa beim staatlichen Sozial- und Umweltstandard „Grüner Knopf“. Das biete Chancen für höherwertige, nachhaltige Produkte, mache den Markteinstieg für Zulieferer aber auch anspruchsvoller.
Italien ist mit 2,4 Milliarden Euro Importwert 2024 der zweitgrößte Markt und zahlt laut Studie unter den sechs größten Importeuren die höchsten Durchschnittspreise, unter anderem für Ware aus China, Vietnam und Myanmar. Frankreich (2,3 Milliarden Euro) gilt als Volumenmarkt mit wachsenden Nachhaltigkeitsvorgaben, etwa einer Kennzeichnungspflicht für Produkte mit besonders besorgniserregenden Chemikalien. Spanien (2,1 Milliarden Euro) bezieht mit 61,8 Prozent den höchsten Anteil seiner Outerwear-Importe aus Entwicklungsländern und zahlt mit durchschnittlich 16,71 Euro pro Einheit die niedrigsten Preise der Top-Importeure, was die Studie auf den hohen Anteil internationaler Fast-Fashion-Ketten zurückführt. Die Niederlande (1,9 Milliarden Euro) fungieren wegen ihrer Hafeninfrastruktur und günstigen Handelsbedingungen als europäische Distributionsdrehscheibe. Polen (1,8 Milliarden Euro) verzeichnete mit 15,2 Prozent pro Jahr das stärkste Importwachstum aller Top-10-Märkte; laut Studie dürfte das Land mit wachsendem Wohlstand künftig auch mehr aus Entwicklungsländern importieren.
Skandinavien nimmt laut CBI eine Vorreiterrolle bei Nachhaltigkeit, Qualität und Innovation im Outerwear-Segment ein, begründet in einer kulturell verankerten Outdoor-Lebensweise auch bei kaltem, rauem Wetter. Bekannte Marken aus der Region sind unter anderem HOUDINI, Haglöfs, Helly Hansen, FJÄLLRÄVEN, NORRØNA, Bergans of Norway, DIDRIKSONS und PeakPerformance.
Ein eigenes Kapitel der Studie widmet sich technischer und nachhaltiger Outerwear als Wachstumsfeld. Der europäische Markt für Outdoor-Ausrüstung insgesamt sei 2023 auf 17,8 Milliarden US-Dollar taxiert worden und dürfte bis 2030 jährlich um fast 5 Prozent wachsen, da mehr Europäer Wert auf Gesundheit legten und Aktivitäten wie Wandern, Camping und Radfahren nachgingen. Outdoor-Bekleidung stelle darin die größte Warengruppe, wobei Outerwear für Outdoor-Aktivitäten allein fast zwei Drittel des europäischen Outerwear-Marktes ausmache. Outdoor- und urbaner Lebensstil rückten laut CBI zunehmend zusammen: Funktionale und technische Eigenschaften, die früher spezialisierter Outdoor-Bekleidung vorbehalten waren, würden inzwischen auch in Alltagskleidung erwartet.
Die Studie sieht in nachhaltigen Materialien den zentralen Innovationstreiber. Über 70 Prozent der importierten Outerwear bestünden aus synthetischen Fasern wie Polyester und Polyamid, was Umweltprobleme bei Produktion, Nutzung und Entsorgung mit sich bringe. Die EU strebe laut Green-Deal-Vorgaben an, dass in der EU verkaufte Textilien bis 2030 „in großem Umfang aus recycelten Fasern“ bestehen. Mehrere Marken hätten sich bereits konkrete Ziele gesetzt: VAUDE wolle bis 2030 bei 90 Prozent seiner Produkte mindestens 85 Prozent recycelte oder erneuerbare Materialien einsetzen, Haglöfs bis 2025 alle Hauptstoffe aus recycelten oder erneuerbaren Materialien fertigen und Helly Hansen bis 2025 mindestens die Hälfte seiner Polyester- und Polyamidfasern recyceln. Bekannte Recyclingfaser-Marken sind laut Studie ECONYL von AQUAFIL, das Nylonabfälle aus alten Teppichen, Fischernetzen und Meeresmüll verwertet, REPREVE als meistgenutzte recycelte Polyesterfaser sowie PrimaLoft als Hersteller synthetischer Daunenalternativen aus vollständig recyceltem PET.
Allerdings bleibe der Marktanteil recycelter Fasern wegen technischer Grenzen noch gering, mit 12,5 Prozent bei Polyester und 2 Prozent bei Polyamid im Jahr 2023. Zudem stammten laut Studie 98 Prozent des recycelten Polyesters bisher nicht aus Textilfasern, sondern aus recycelten PET-Flaschen; die EU dürfte den Einsatz recycelter PET-Flaschen für Textilfasern künftig begrenzen, was Textil-zu-Textil-Recycling zusätzlichen Auftrieb geben dürfte.
Als Best-Practice-Beispiel nennt die Studie den Bangladescher Zulieferer SiATEX, der auf seiner Website transparent über Zertifizierungen wie BSCI, Sedex, WRAP, ISO und Oeko-Tex sowie Mindestbestellmengen informiert. Einkäufern rät die Studie zudem, sich um Zertifizierungen wie RCS oder GRS zu bemühen und Förderprogramme wie den H&M Global Change Award, Fashion for Good oder die ZDHC-Initiative „Roadmap to Zero“ im Blick zu behalten. Als wichtige Handelsmessen nennt sie unter anderem Texworld und Première Vision in Paris sowie die Fashion Weeks in Paris und Mailand.
Die Studie wurde von FT Journalistiek in Zusammenarbeit mit Giovanni Beatrice im Auftrag des CBI erstellt. Alle Handelszahlen zu Ein- und Ausfuhren stammen aus der Datenbank eurostat, Stand 2025.
„Wir gehen von einer stabilen Sortimentsrolle aus“
Outerwear bleibt im deutschen Modehandel ein Sortiment mit stabiler Rolle, allerdings unter wachsendem Preisdruck. Das sagt Henning Gerbaulet, COO der KATAG AG, im Kurz-Interview mit FASHION TODAY MEN. Gerbaulet ordnet ein, warum Komplettanbieter wie Jack Wolfskin, adidas, PUMA, Nike, VAUDE oder Schöffel zuletzt stärker zulegten als Spezialisten, weshalb die Verkaufspreise trotz hoher Funktionalität zuletzt um rund 5 Prozent sanken und welche Rolle Eigenmarken und Handelsmarken im margendruckgeplagten Segment künftig spielen können.
FASHION TODAY MEN: Wie hat sich die Bedeutung von Outerwear in diesem Sortiment in den vergangenen Jahren verändert – wird das Segment wichtiger und wenn ja, was sind aus Ihrer Sicht die Gründe dafür?
Henning Gerbaulet: „Die Umsatzentwicklung im Bereich Outerwear war in den letzten beiden Jahren leicht rückläufig. Dennoch ist die Outerwear durch ihre Funktionalität ein Produktbereich, bei dem Beratung durchaus eine Rolle spielt und der so besonders für den Verkauf im gehobenen Facheinzelhandel prädestiniert ist. Wir gehen deshalb von einer stabilen Sortimentsrolle in der näheren Zukunft aus.“
Viele Marken bieten inzwischen Komplettlooks inklusive eigener Outerwear an – ist das Segment dort gut aufgehoben oder liegen die Stärken eher bei Spezialisten? Welche Rolle spielen dabei Marken wie Jack Wolfskin, adidas, PUMA, Nike, VAUDE oder Schöffel?
„Gewinner im Outerwear-Bereich waren bei unseren Partnerfirmen zuletzt eher die Komplettanbieter als Spezialisten. Diese Gruppe konnte ihre Umsätze über ihre Flächen deutlicher steigern, auch weil teilweise in diversen Häusern die Flächenanteiligkeiten von Outerwear-Stammabteilungen zugunsten von Komplettanbietern reduziert wurden.“
Da bei Outerwear die Funktionalität eine wichtige Rolle spielt – ist der Preisdruck in diesem Segment geringer als in anderen Warengruppen?
„Trotz der Bedeutung von Funktionalität sind die Verkaufspreise bei vergleichbaren Abschriften im Bereich Outerwear in den letzten zwölf Monaten gegenüber dem Vorjahr um circa 5 Prozent gesunken. Die Abschriftenhöhe und damit auch der Preisdruck sind wegen der stärkeren Saisonalität dieses Produktsegmentes tendenziell sogar höher als in Warengruppen wie zum Beispiel Hosen, die über höhere Anteiligkeiten von ganzjährigen NOS-Produkten häufiger zu regulären Preisen verkauft werden können.“
Wie schätzen Sie das Potenzial von Eigenmarken beziehungsweise Handelsmarken im Outerwear-Segment ein – lässt sich damit punkten?
„Eigenmarken werden wegen des starken Margendruckes weiter an Bedeutung gewinnen. Wichtige Voraussetzung bleibt aber auch in diesem Bereich eine hohe Marge kombiniert mit exzellenter Preis–Leistung!“
Wohin wird sich das Segment perspektivisch entwickeln und welche Rolle spielen dabei künftig Funktion und Mode jeweils?
„Funktion wird weiterhin ein wichtiger Erfolgsfaktor im Outerwear-Bereich bleiben. Allerdings spielen Innovation und Modernität neben einer höheren Preissensibilität eine immer wichtigere Rolle für die Kaufentscheidung der Konsumenten.“